
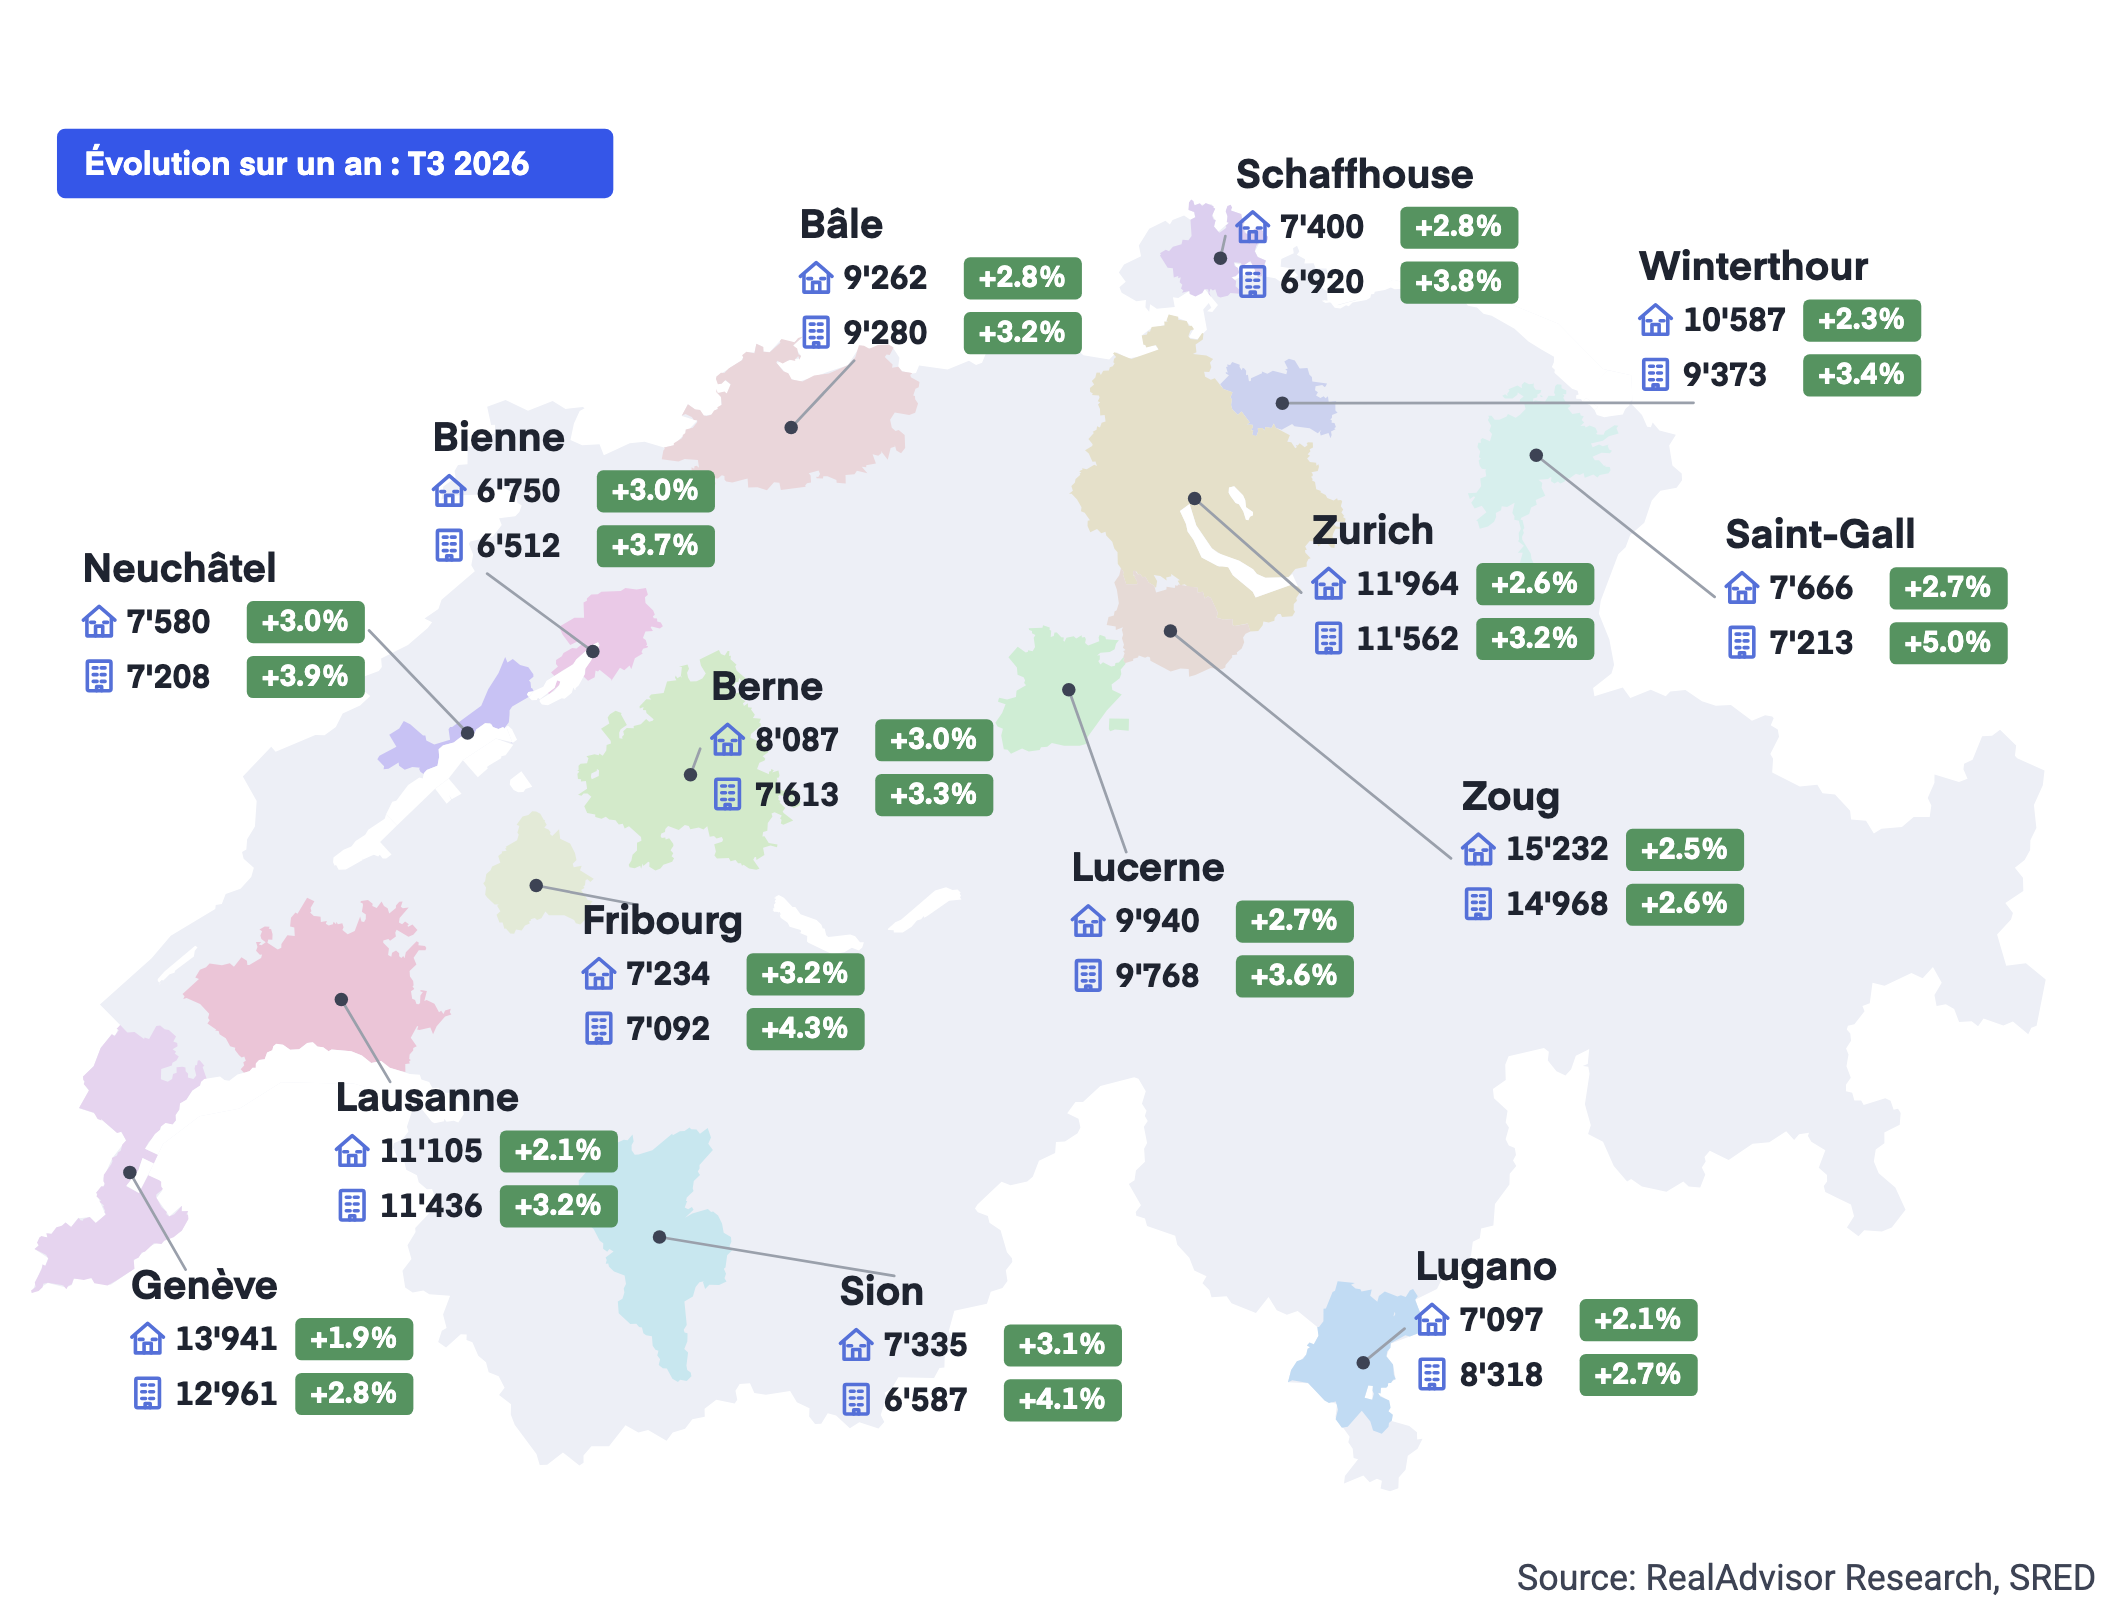
Évolution annuelle des prix immobiliers au 30 septembre 2026
Prix moyen au m² des appartements et maisons
T3 2026 : Variation sur un an dans 15 grandes agglomérations
La dynamique passe aux villes plus abordables
Les prix des appartements ont progressé de +1.0% au troisième trimestre et de +3.4% sur douze mois, devant les maisons individuelles (+0.8% et +2.9%). Les quinze agglomérations et les vingt-six cantons progressent tous sur un an, mais la dynamique s’est déplacée. Pendant une décennie, Zoug et Zurich ont donné le ton ; sur les douze derniers mois, les appartements ont le plus progressé dans des villes plus abordables : Saint-Gall (+5.0%), Fribourg (+4.3%) et Sion (+4.1%). Lugano (+2.7%) et Zoug (+2.6%) ferment la marche.
Note méthodologique : notre modèle de prix suisse a été recalibré ce trimestre. Les niveaux de prix ne sont pas comparables à ceux publiés dans les éditions précédentes ; tous les chiffres du T3 2026 de ce rapport sont calculés sur la nouvelle base.
La croissance suit la capacité financière
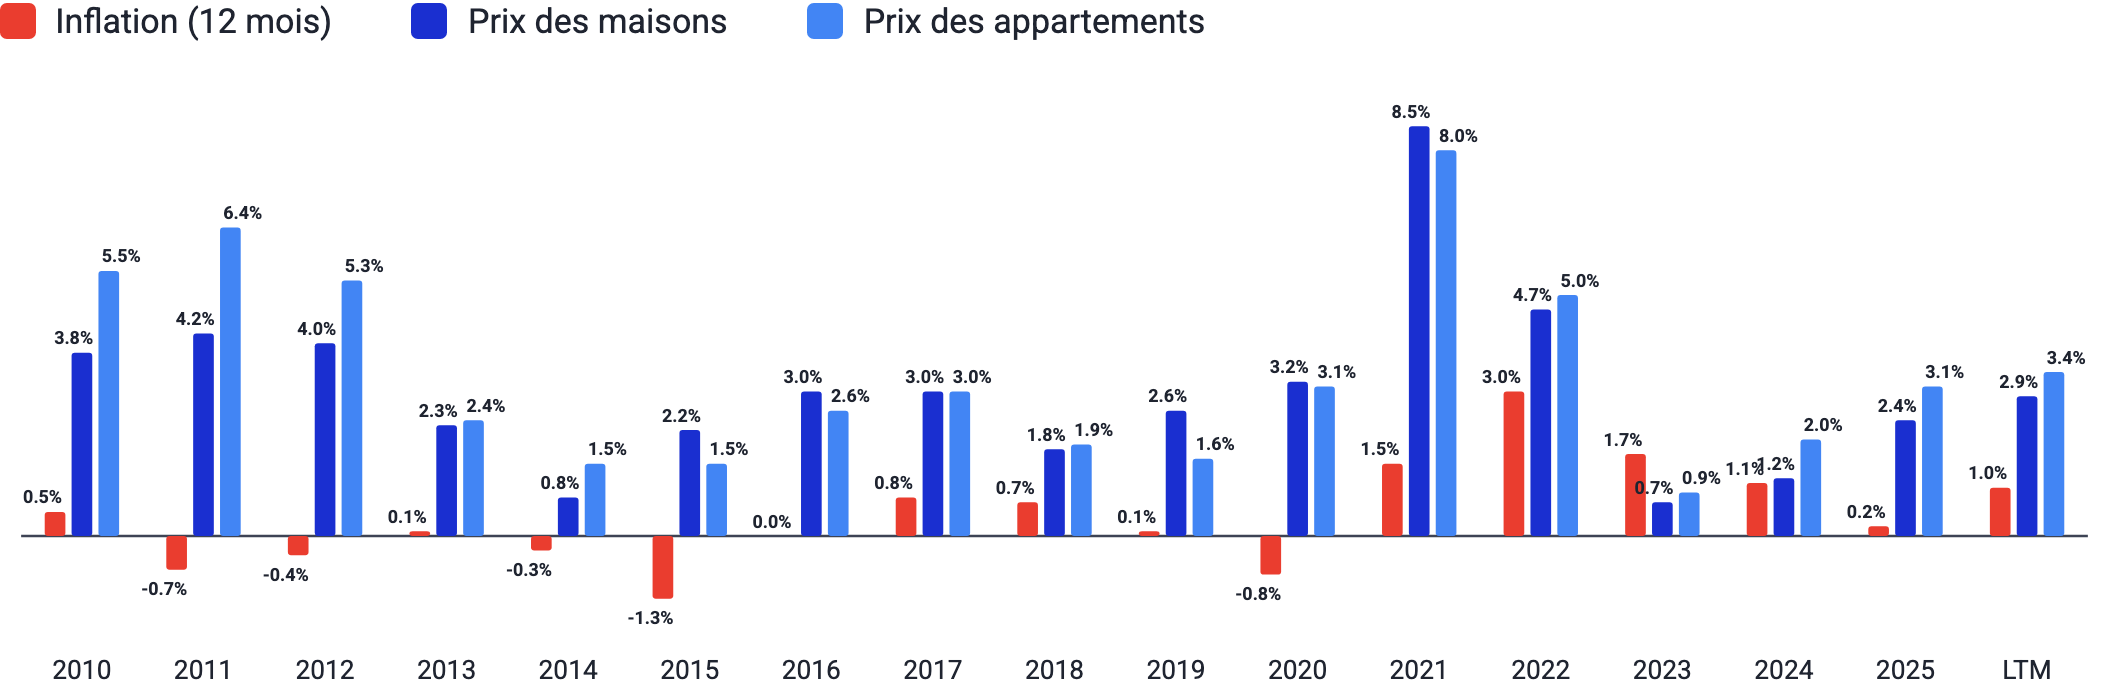
Sur douze mois, les appartements ont gagné +3.4% et les maisons individuelles +2.9%, nettement plus que les prix à la consommation (+1.0% en septembre, OFS). Sur la durée, l’écart est plus net encore. De 2016 à 2025, notre indice national a progressé de +31%, les loyers de +14% et les salaires nominaux de +9% (OFS) : les prix d’achat ont augmenté plus de trois fois plus vite que les salaires, les loyers bien moins. Les dernières variations sur un an creusent l’écart en 2026 (+36%, +15%, +11%). Ce qui change, c’est d’où vient la croissance.
Le marché a basculé. Les cinq agglomérations les plus abordables pour les appartements (Bienne, Sion, Schaffhouse, Fribourg, Neuchâtel ; de 6 510 à 7 210 CHF/m²) ont gagné +4.0% en moyenne sur douze mois, les cinq plus chères (Zoug, Genève, Zurich, Lausanne, Lucerne) +3.1%. L’écart est inférieur à un point, mais il va à rebours de la décennie : sur dix ans, les centres chers ont pris +44%, menés par Zoug (+57.4%) et Zurich (+49.4%), les cinq moins chères +34%.
Combien vaut ma maison ?
Saisissez votre adresse et cliquez sur le bouton pour accéder à l’estimateur RealAdvisor.
Selon notre lecture, c’est le test de capacité financière des banques, plus que les préférences, qui fait le tri. Avec des prix qui distancent les salaires, le test bloque d’abord là où les prix sont les plus élevés, et la demande semble suivre les calculs qui passent encore. Le prix n’explique pas tout : Berne, à 7 610 CHF/m², a gagné +3.3%, moins que les cinq moins chères.
Les maisons individuelles dessinent la même carte à un rythme plus doux. Fribourg (+3.2%) mène les quinze agglomérations, suivie de Sion (+3.1%), puis de Neuchâtel, Berne et Bienne (+3.0% chacune). Lausanne et Lugano (+2.1% chacune) et Genève (+1.9%) ferment la marche.
Parmi les cantons, les marchés plus petits et moins chers mènent. Les appartements ont le plus progressé à Glaris (+4.9%), puis à Soleure (+4.6%), à Fribourg (+4.4%), à Saint-Gall et en Appenzell Rhodes-Extérieures (+4.3% chacun), les maisons à Glaris (+4.0%) et à Soleure (+3.5%). Plusieurs se trouvent à distance pendulaire de Zurich, Berne ou Bâle, pour une fraction de leurs prix.
L’exception reste le Tessin : +1.7% pour les maisons sur un an, le plus faible de tous les cantons, et +13% à +15% sur dix ans contre +34% à +37% au niveau national. Le troisième trimestre apporte un timide signe de reprise : Lugano enregistre la plus forte hausse des maisons (+1.1%) et la deuxième ex aequo des appartements (+1.2%) parmi les quinze agglomérations. Un trimestre ne fait pas une tendance.
Salaires, prix d’achat et loyers, 2016-2026 (indice 2016 = 100)
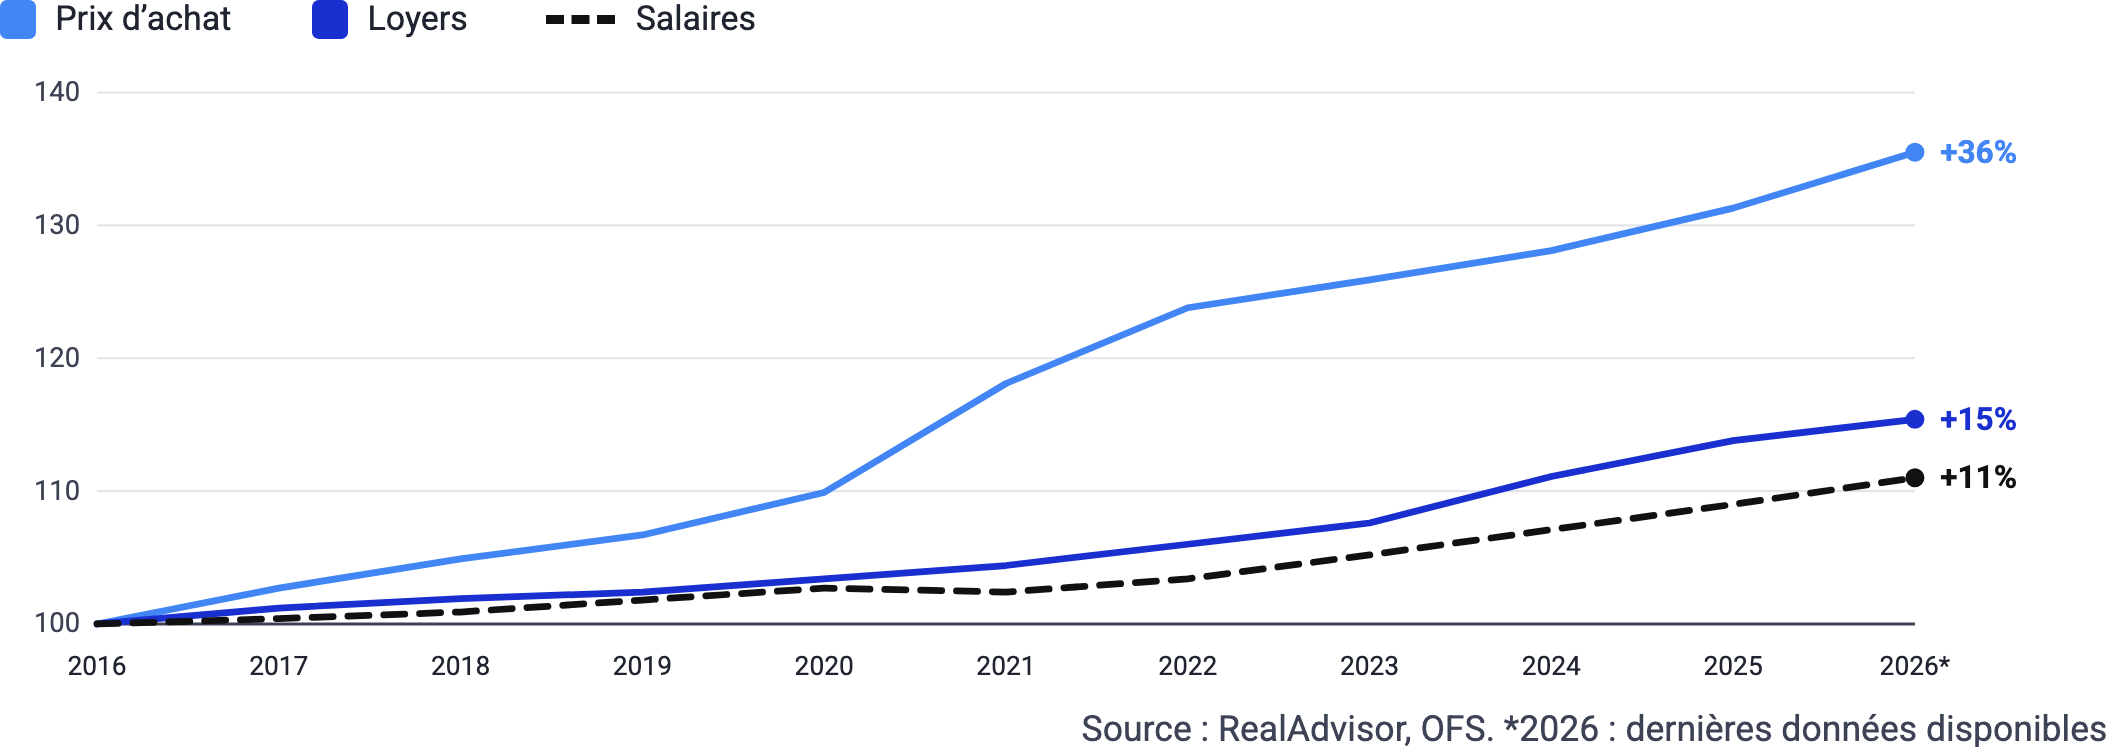
Source : RealAdvisor, OFS. *2026 : dernières données disponibles
Moins de crédits, des prix plus hauts
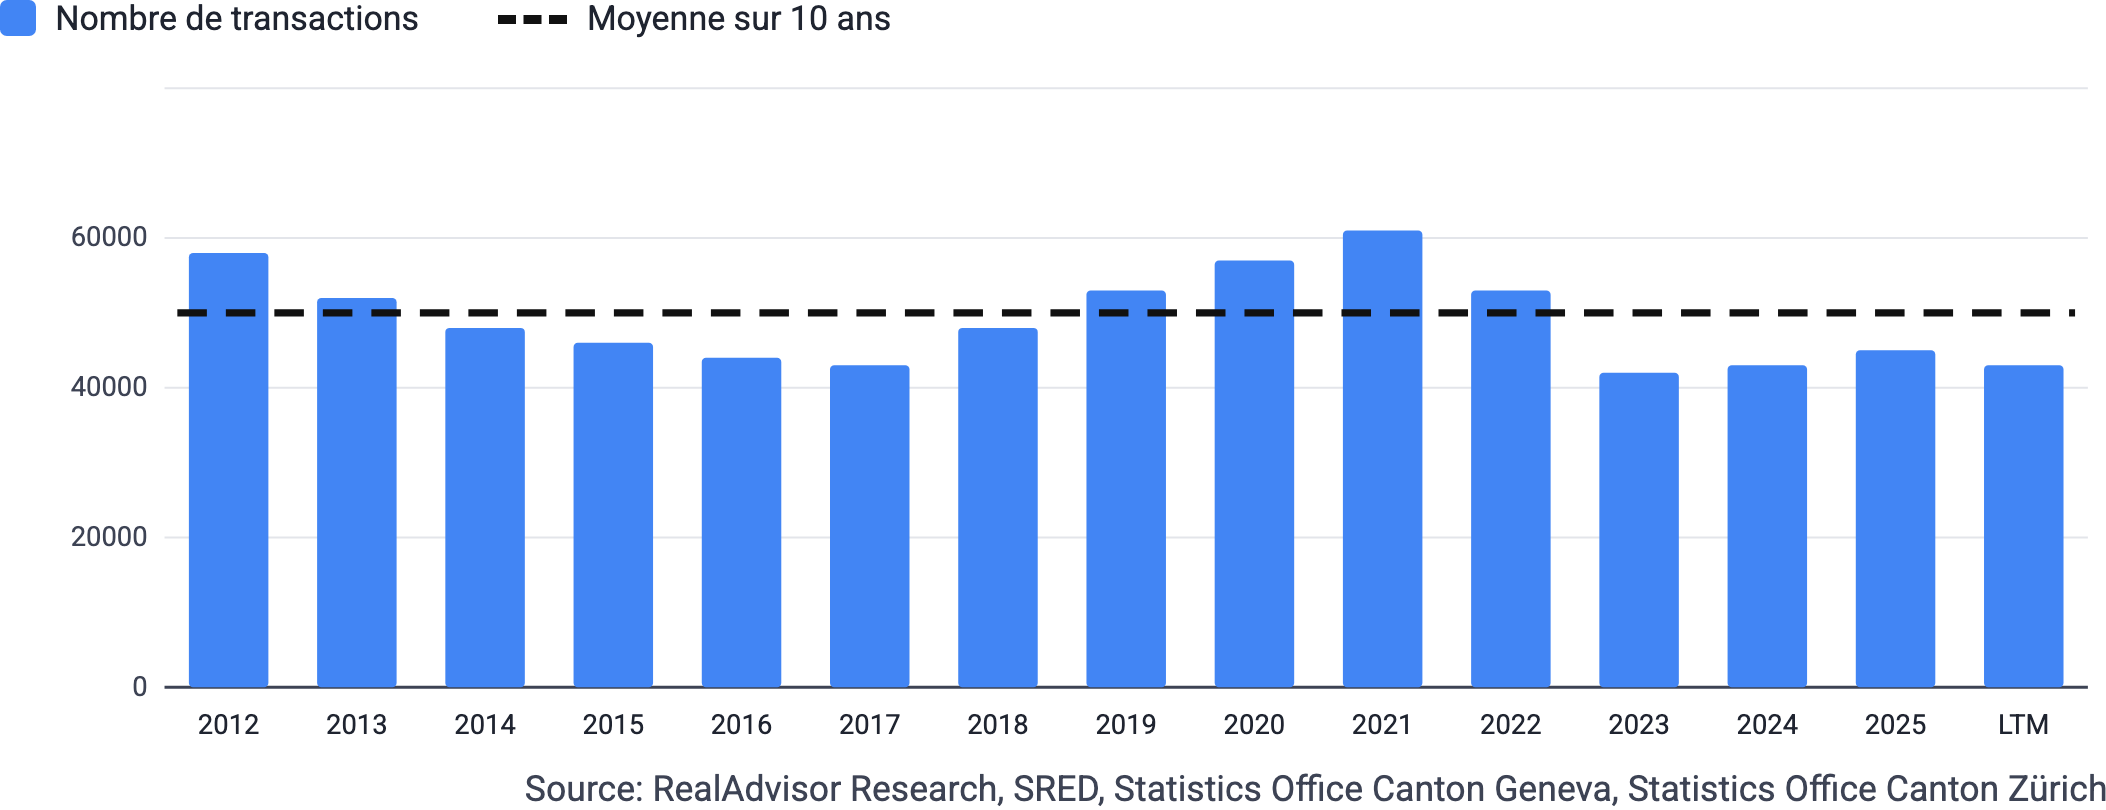
Les transactions ralentissent de nouveau. Selon notre estimation, environ 43 000 ventes sur les douze derniers mois à fin septembre (-4%), après 45 000 en 2025 (+5%), encore sous la moyenne décennale d’environ 50 000. Les registres officiels vont dans le même sens : à Genève, 668 transactions ont été enregistrées au deuxième trimestre, 12.8% de moins qu’un an plus tôt (OCSTAT).
Le crédit hypothécaire ne progresse pas. Selon le courtier Resolve, 22 130 nouveaux prêts au logement (20.2 milliards de CHF) ont été accordés au deuxième trimestre : plus qu’au premier, un effet saisonnier, mais 3.9% de moins qu’un an plus tôt, et 5.1% de moins en volume. La résidence principale représente 63% du marché ; le volume des immeubles de rendement a reculé de 6.7% sur un an. Les prix montent alors que le crédit nouveau se contracte : selon notre lecture, c’est la rareté, et non l’argent bon marché, qui fixe le prix.
Raiffeisen signale des délais de commercialisation plus longs et un peu moins d’achats financés. Notre indice ne montre pas encore de ralentissement : les prix des appartements ont progressé d’environ 1% à chacun des deux derniers trimestres, plus vite qu’en 2025. Nous ne voyons aucun signe de retournement.
Côté offre, l’amélioration reste sur le papier. Les autorisations de construire repartent à la hausse depuis 2024 (OFL), mais les achèvements sont tombés à 39 638 logements en 2024 (-15.2%, OFS) et sont restés stables en 2025 selon les chiffres provisoires. Compte tenu du délai entre permis et remise des clés, les logements supplémentaires devraient arriver en 2027-2028 ; l’indice de la construction de la Société Suisse des Entrepreneurs (T3 2026) voit la construction de logements rester élevée, avec un léger recul jusqu’à mi-2027.
Entre-temps, le parc se tend encore : au 1er juin, seuls 0.93% des logements étaient vacants (OFS), environ 45 500 unités, un sixième recul consécutif et le premier passage sous 1% depuis plus d’une décennie. Zoug (0.20%) et Genève (0.31%) sont proches de zéro. L’immigration nette a ralenti au premier semestre (29 900, -12.5%), ce qui allège la pression sans l’inverser.
Les loyers ne portent plus les investisseurs : le taux de référence qui encadre leur adaptation reste bloqué à 1.25% (OFL), alors que les prix continuent de monter. Les rendements bruts se compriment et les nouveaux achats de rendement misent de plus en plus sur de futures hausses de prix : une raison probable de la retenue des investisseurs privés (Resolve).
Évolution du nombre de transactions depuis 2012 par année
Source: RealAdvisor Research, SRED, Statistics Office Canton Geneva, Statistics Office Canton Zürich
Bon marché à détenir, difficile à acquérir : nos perspectives
Le financement est bon marché : la BNS a maintenu son taux directeur à zéro le 24 septembre et le taux fixe à 10 ans s’établissait à 1.77% fin juin (Comparis), environ 42% des nouveaux contrats étant fixés sur dix ans. Mais l’argent bon marché ne comble pas l’écart entre prix et salaires présenté dans le graphique « Salaires, prix d’achat et loyers » plus haut.
Le goulet d’étranglement est l’accès. Le test des banques calcule l’hypothèque à un taux théorique de 5%, près de trois fois le taux à 10 ans actuel, et exige 20% de fonds propres : deux obstacles qui grandissent avec les prix, plus rapides que les salaires depuis 2016. Beaucoup de primo-accédants financent à la limite : chez Resolve, leur taux d’avance médian était de 79.3% au deuxième trimestre, pour un plafond de 80%. Les indicateurs de risque montent sans alarmer : UBS a relevé son indice de bulle à 0.72 (« modéré »).
Depuis 2016, acheter est devenu plus cher par rapport à louer : les prix d’achat ont progressé plus de deux fois plus vite que les loyers (+31% contre +14%). Pour les ménages qui hésitent entre les deux, la location est devenue relativement plus avantageuse, ce qui, selon nous, limite la poussée que peut exercer la demande des primo-accédants.
Deux échéances réglementaires comptent. La valeur locative disparaît le 1er janvier 2029 : nous nous attendons à ce que les propriétaires avancent leurs rénovations tant que l’entretien reste déductible. La Lex Koller pourrait se durcir : le 22 septembre, le Conseil national a soutenu un retour aux règles de 1985 ; le Conseil des États devrait résister, mais la direction est restrictive pour la demande étrangère.
Pour 2026, nous attendons désormais une hausse d’environ +3.5% pour les appartements, au-dessus de notre fourchette de +2.5% à +3.0%, et d’environ +3.0% pour les maisons, dans le haut de celle-ci. Acheteurs : les villes plus abordables offrent le plus de marge face au test de capacité, et les taux fixes longs restent bon marché. Vendeurs : les prix tiennent, mais les délais s’allongent ; un prix ambitieux coûte du temps. Investisseurs : avec des loyers stables, le rendement dépend de l’emplacement et de futures hausses.
Évolution des prix immobiliers par rapport à l’inflation depuis 2010
Combien vaut ma maison ?
Saisissez votre adresse et cliquez sur le bouton pour accéder à l’estimateur RealAdvisor.
Cantons : Évolution du prix des maisons et appartements
Appartements
Maisons
Agglomérations : Évolution du prix des maisons et appartements
Appartements
Maisons
Informations complémentaires
- Estimation immobilière en ligne
- Consulter les prix immobiliers
- Télécharger la version complète du baromètre
Contact Presse
- press@realadvisor.com
- +41 (0) 22 552 46 46
RealAdvisor SA
Rte de Saint-Julien 198,
CH-1228 Plan-les-Ouates
RealAdvisor AG
Hönggerstrasse 65
CH-8037 Zürich

 Suisse
 España
 France
 Italia
 Belgique / België
 Česko
 Deutschland
 Nederland
 Österreich
 Polska
 Portugal
 United Kingdom

