
Jahresentwicklung der Immobilienpreise per 30. September 2026
Durchschnittlicher Preis pro m² für Wohnungen und Häuser
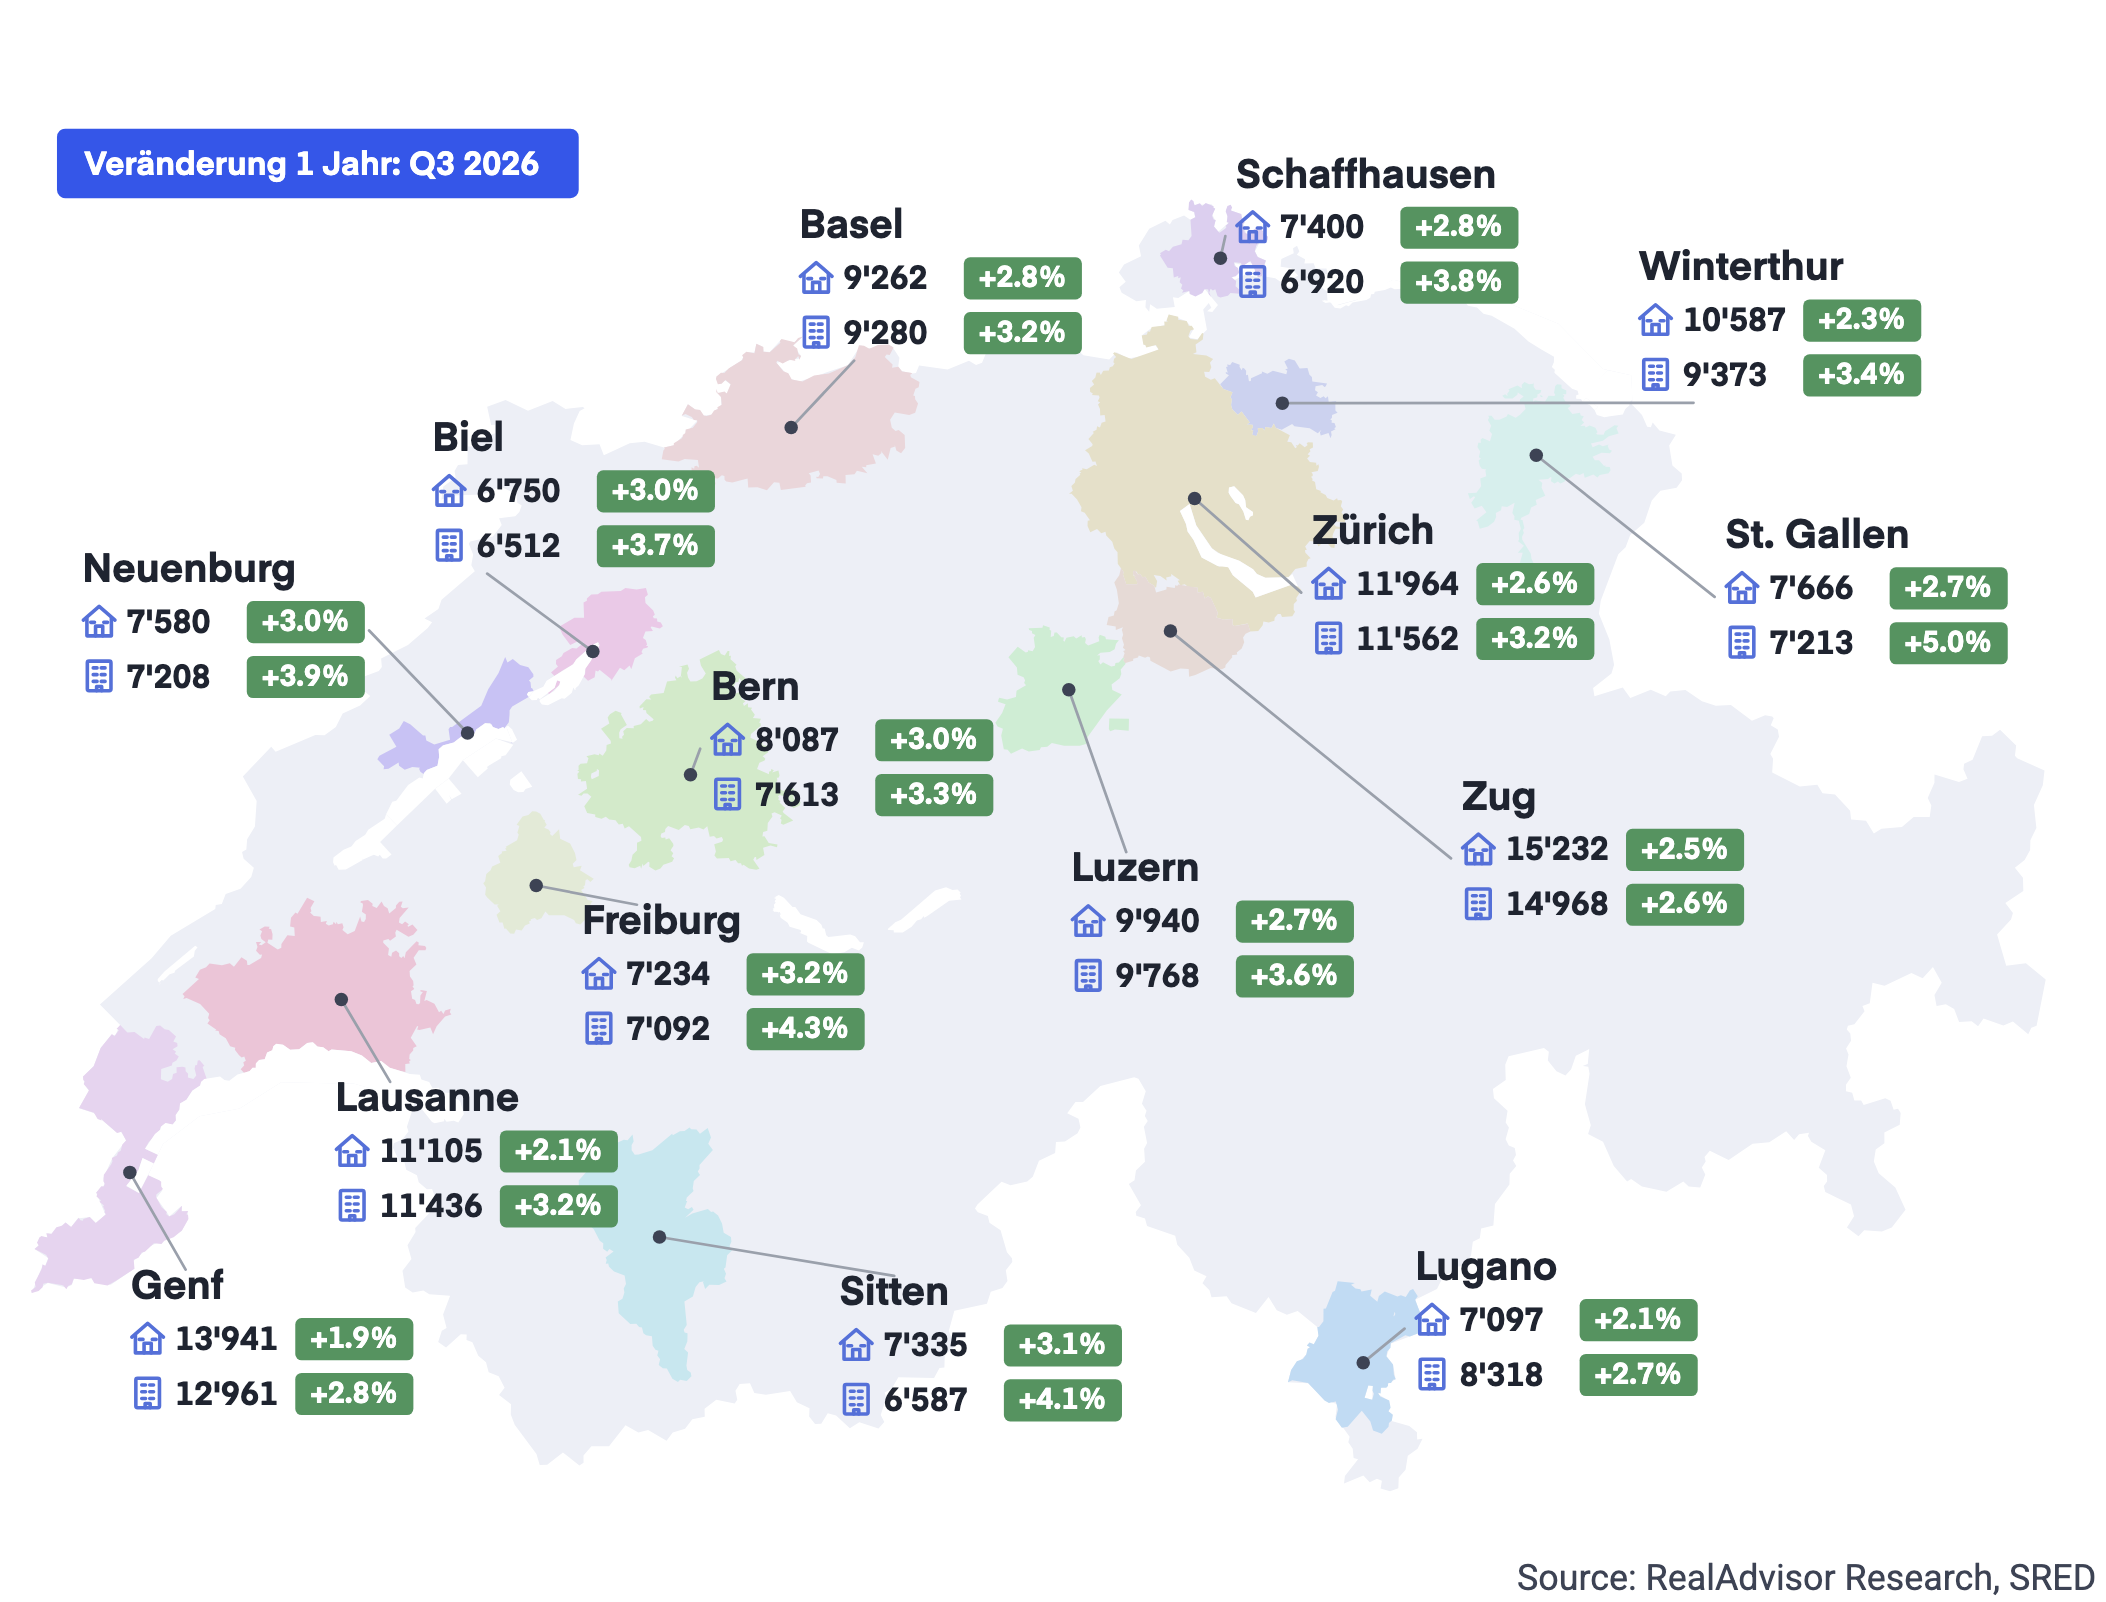
Q3 2026: Jahresveränderung in 15 grossen Agglomerationen
Die Dynamik verlagert sich in die günstigeren Städte
Die Wohnungspreise stiegen im dritten Quartal um +1.0% und über zwölf Monate um +3.4%, vor den Einfamilienhäusern (+0.8% und +2.9%). Alle fünfzehn Agglomerationen und alle 26 Kantone liegen im Jahresvergleich im Plus, doch die Dynamik hat sich verlagert. Ein Jahrzehnt lang gaben Zug und Zürich das Tempo vor; in den letzten zwölf Monaten legten die Wohnungspreise in günstigeren Städten am stärksten zu: St. Gallen (+5.0%), Freiburg (+4.3%) und Sitten (+4.1%). Lugano (+2.7%) und Zug (+2.6%) bilden das Schlusslicht.
Methodischer Hinweis: Unser Schweizer Preismodell wurde in diesem Quartal neu kalibriert. Die Preisniveaus sind nicht mit jenen früherer Ausgaben vergleichbar; alle Werte für Q3 2026 in diesem Bericht sind auf der neuen Basis berechnet.
Das Wachstum folgt der Tragbarkeit
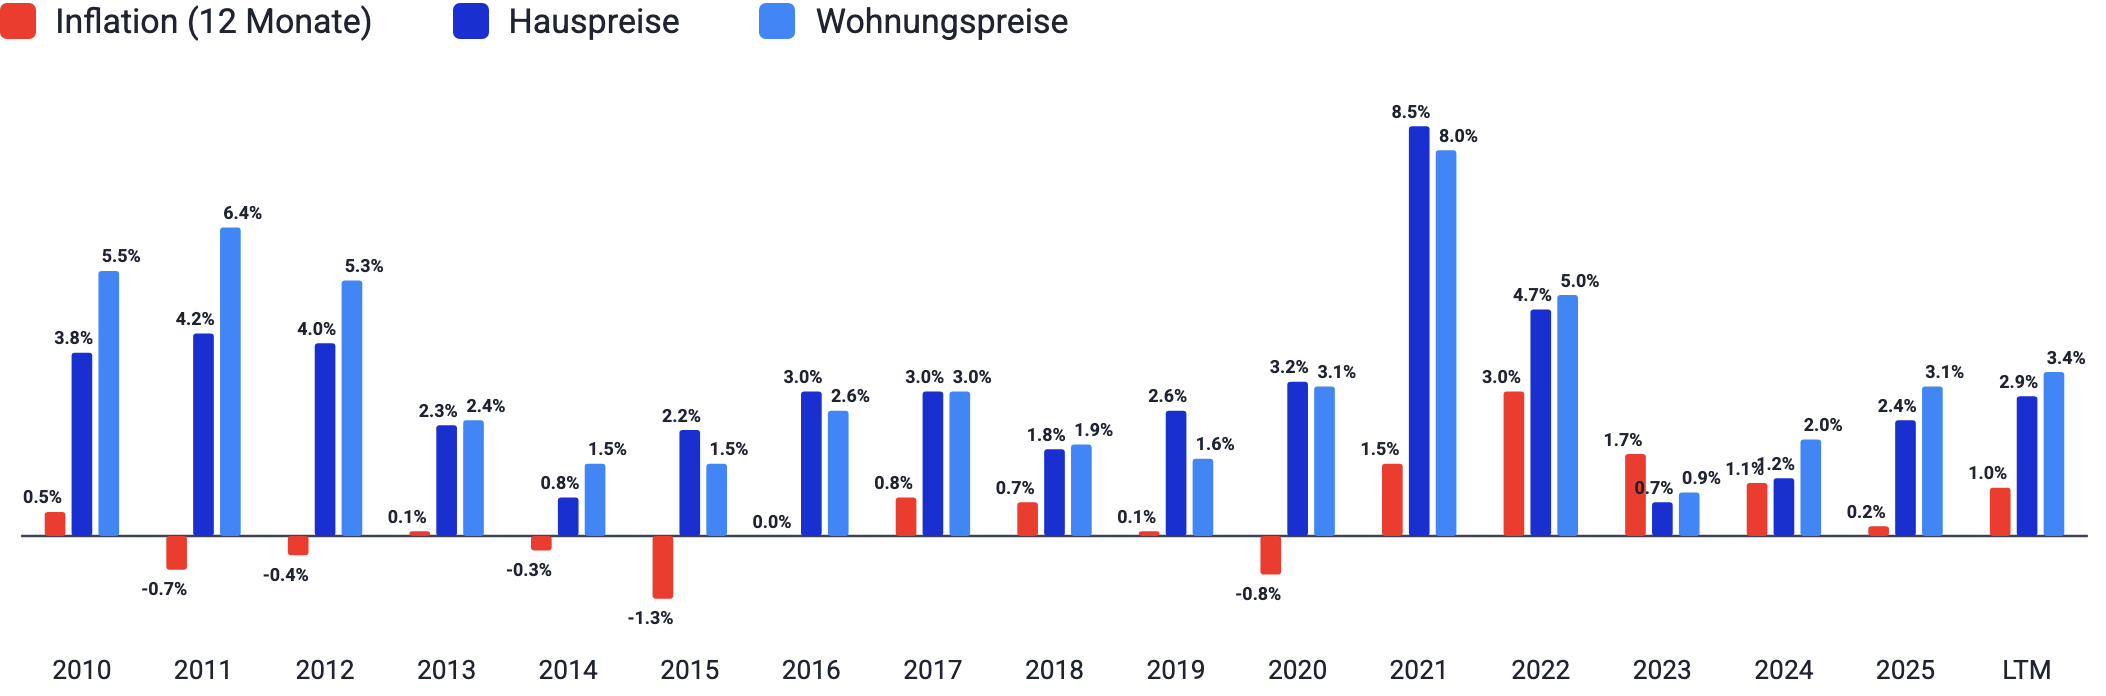
Über zwölf Monate stiegen die Wohnungspreise um +3.4% und die Einfamilienhäuser um +2.9%, deutlich stärker als die Teuerung (+1.0% im September, BFS). Langfristig ist der Abstand noch deutlicher. Von 2016 bis 2025 stieg unser nationaler Index um +31%, die Mieten um +14% und die Nominallöhne um +9% (BFS): Die Kaufpreise wuchsen mehr als dreimal so schnell wie die Löhne, die Mieten deutlich langsamer. Die jüngsten Jahresveränderungen vergrössern den Abstand 2026 (+36%, +15%, +11%). Neu ist, woher das Wachstum kommt.
Der Markt hat sich verschoben. Die fünf günstigsten Agglomerationen für Wohnungen (Biel, Sitten, Schaffhausen, Freiburg, Neuenburg; CHF 6 510 bis 7 210/m²) legten über zwölf Monate im Schnitt +4.0% zu, die fünf teuersten (Zug, Genf, Zürich, Lausanne, Luzern) +3.1%. Der Abstand beträgt weniger als einen Prozentpunkt, läuft aber dem Trend des Jahrzehnts zuwider: Über zehn Jahre stiegen die teuren Zentren um +44%, angeführt von Zug (+57.4%) und Zürich (+49.4%), die fünf günstigeren um +34%.
Wie viel ist meine Immobilie wert?
Ob Verkauf, Kauf oder Vermietung – eine erste, unverbindliche Marktwertschätzung schafft Klarheit.
Aus unserer Sicht sortiert vor allem die Tragbarkeitsprüfung der Banken, nicht der Geschmack. Weil die Preise den Löhnen davonlaufen, greift die Prüfung zuerst dort, wo die Preise am höchsten sind; die Nachfrage scheint dorthin zu wandern, wo die Rechnung noch aufgeht. Der Preis allein erklärt nicht alles: Bern (CHF 7 610/m²) legte +3.3% zu, weniger als die fünf günstigeren.
Einfamilienhäuser zeichnen dieselbe Karte in ruhigerem Tempo. Freiburg (+3.2%) führt die fünfzehn Agglomerationen an, gefolgt von Sitten (+3.1%) sowie Neuenburg, Bern und Biel (je +3.0%). Lausanne und Lugano (je +2.1%) und Genf (+1.9%) bilden das Schlusslicht.
Unter den Kantonen führen kleinere, günstigere Märkte. Wohnungen verteuerten sich am stärksten in Glarus (+4.9%), gefolgt von Solothurn (+4.6%), Freiburg (+4.4%), St. Gallen und Appenzell Ausserrhoden (je +4.3%), Häuser in Glarus (+4.0%) und Solothurn (+3.5%). Mehrere liegen in Pendeldistanz zu Zürich, Bern oder Basel, zu einem Bruchteil ihrer Preise.
Die Ausnahme bleibt das Tessin: +1.7% für Häuser im Jahresvergleich, der schwächste Wert aller Kantone, und +13% bis +15% über zehn Jahre gegenüber +34% bis +37% landesweit. Das dritte Quartal brachte ein vorsichtiges Lebenszeichen: Lugano verzeichnete den stärksten Anstieg bei Häusern (+1.1%) und gleichauf mit Freiburg den zweitstärksten bei Wohnungen (+1.2%) unter den fünfzehn Agglomerationen. Ein Quartal macht noch keinen Trend.
Löhne, Kaufpreise und Mieten, 2016-2026 (Index 2016 = 100)
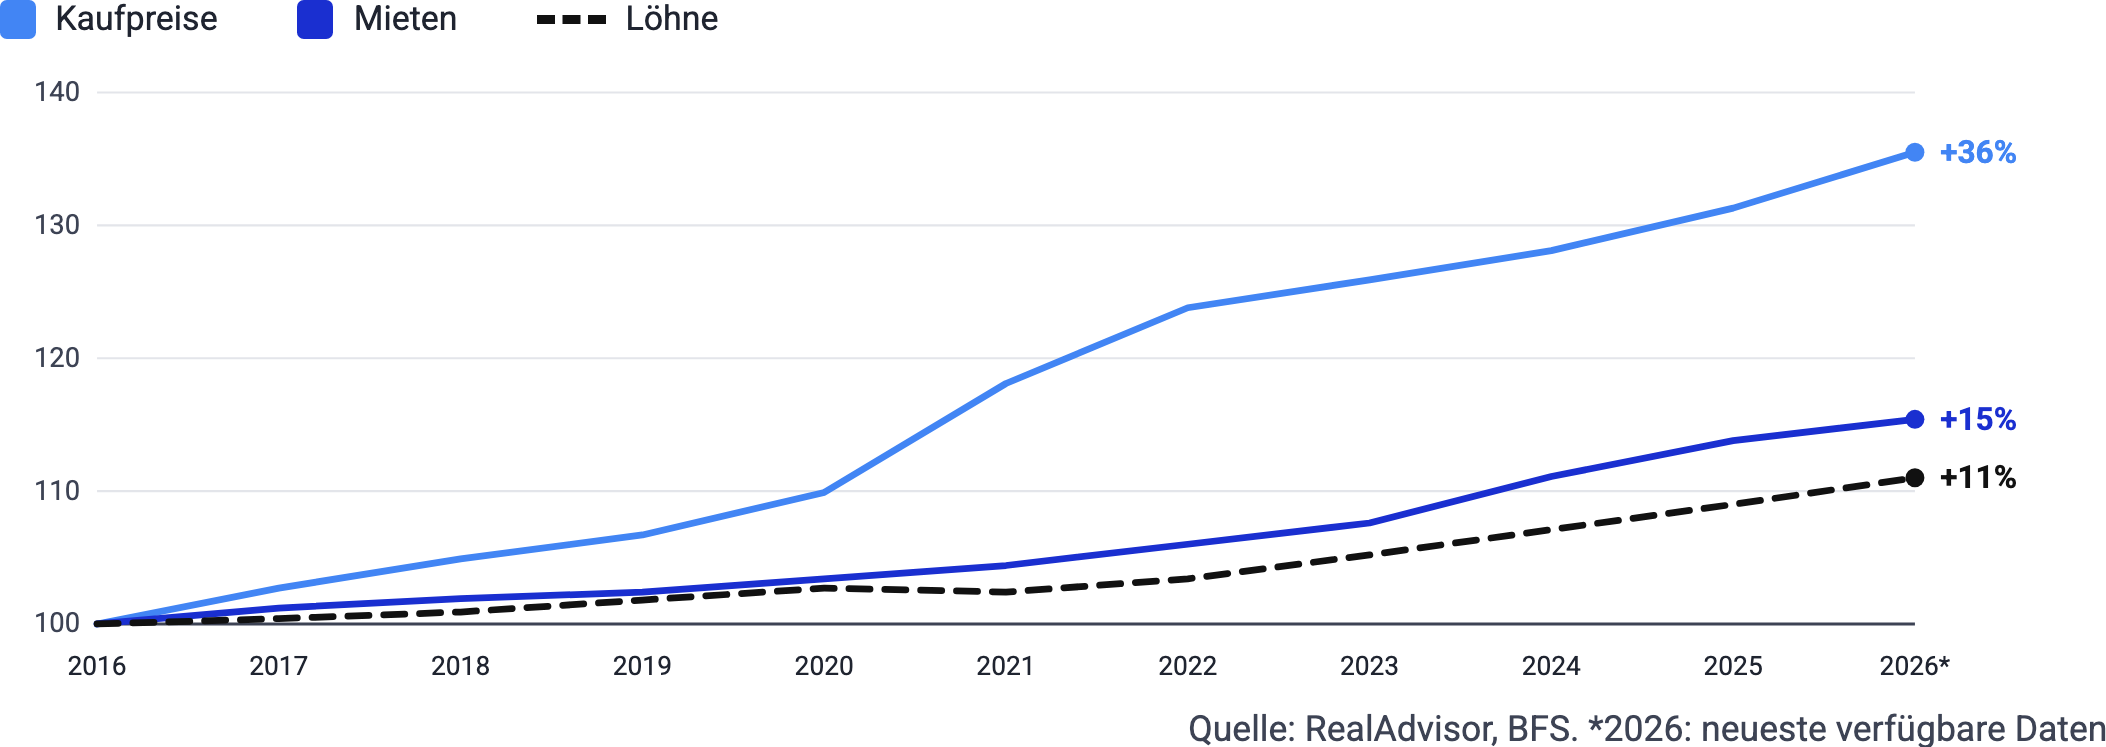
Quelle: RealAdvisor, BFS. *2026: neueste verfügbare Daten
Weniger Kredite, höhere Preise
Die Transaktionen verlangsamen sich wieder. Nach unserer Schätzung gab es in den letzten zwölf Monaten bis September rund 43 000 Verkäufe (-4%), nach 45 000 im Jahr 2025 (+5%), weiterhin unter dem Zehnjahresmittel von rund 50 000. Die amtlichen Register zeigen in dieselbe Richtung: In Genf wurden im zweiten Quartal 668 Transaktionen verzeichnet, 12.8% weniger als ein Jahr zuvor (OCSTAT).
Die Hypothekarvergabe wächst nicht. Laut dem Hypothekarvermittler Resolve wurden im zweiten Quartal 22 130 neue Wohnhypotheken (CHF 20.2 Mrd.) vergeben: mehr als im ersten Quartal, ein saisonaler Effekt, aber 3.9% weniger als ein Jahr zuvor und 5.1% weniger Volumen. Selbstgenutztes Wohneigentum machte 63% des Marktes aus; das Volumen bei Renditeliegenschaften sank im Jahresvergleich um 6.7%. Die Preise steigen, während das Neugeschäft schrumpft: Aus unserer Sicht bestimmt Knappheit, nicht billiges Geld, den Preis.
Raiffeisen meldet längere Vermarktungszeiten und etwas weniger finanzierte Käufe. Unser Index zeigt noch keine Abkühlung: Die Wohnungspreise stiegen in jedem der beiden letzten Quartale um rund 1%, schneller als 2025. Anzeichen für eine Trendwende sehen wir nicht.
Auf der Angebotsseite bleibt die Verbesserung vorerst auf dem Papier. Die Baubewilligungen nehmen seit 2024 wieder zu (BWO), doch die Fertigstellungen sanken 2024 auf 39 638 Wohnungen (-15.2%, BFS) und blieben 2025 gemäss provisorischen Zahlen stabil. Angesichts der Zeit zwischen Bewilligung und Bezug dürften die zusätzlichen Wohnungen 2027-2028 auf den Markt kommen; der Bauindex des Schweizerischen Baumeisterverbands (Q3 2026) sieht den Wohnungsbau bis Mitte 2027 auf hohem Niveau, aber leicht rückläufig.
Derweil verknappt sich der Bestand weiter: Am 1. Juni standen nur 0.93% der Wohnungen leer (BFS), rund 45 500 Einheiten, der sechste Rückgang in Folge und der erste Wert unter 1% seit über einem Jahrzehnt. Zug (0.20%) und Genf (0.31%) liegen nahe null. Die Nettozuwanderung verlangsamte sich im ersten Halbjahr (29 900, -12.5%), was den Druck mildert, ohne ihn umzukehren.
Die Mieten tragen die Anleger nicht mehr: Der Referenzzinssatz, der die Mietanpassungen bestimmt, verharrt bei 1.25% (BWO), während die Preise weiter steigen. Die Bruttorenditen schrumpfen, neue Renditekäufe setzen zunehmend auf weitere Preissteigerungen: ein wahrscheinlicher Grund, weshalb private Anleger sich zurückhalten (Resolve).
Entwicklung der Anzahl der Transaktionen seit 2012 pro Jahr
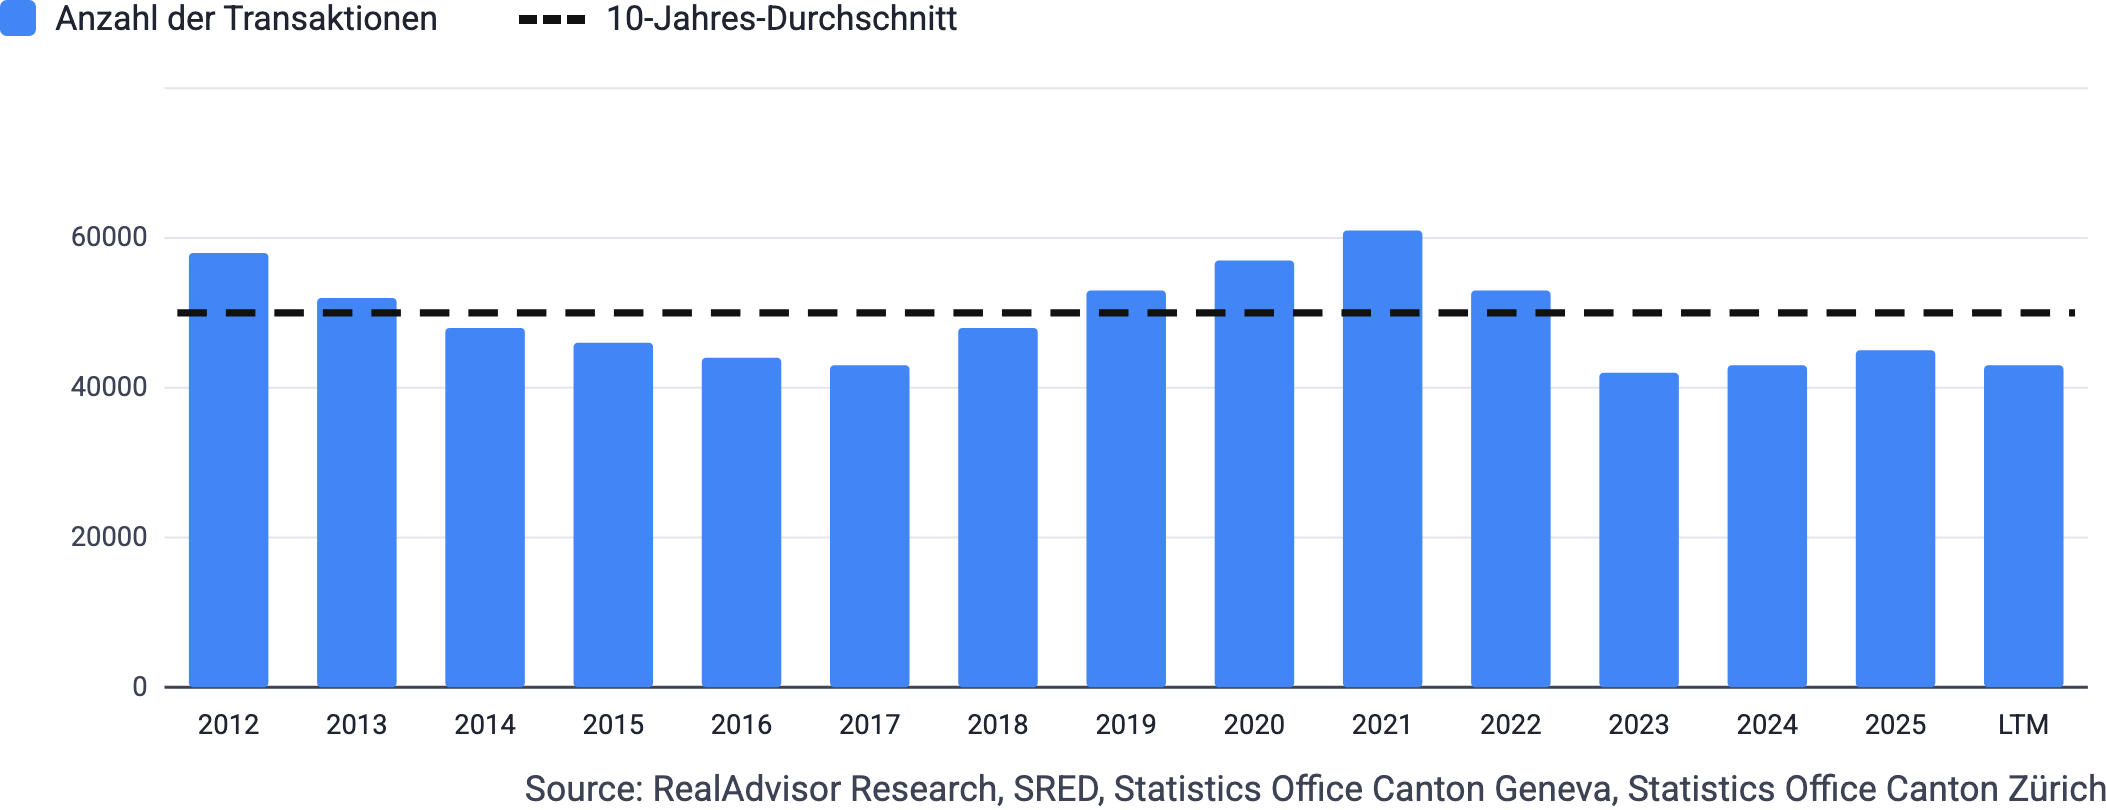
Source: RealAdvisor Research, SRED, Statistics Office Canton Geneva, Statistics Office Canton Zürich
Günstig im Besitz, schwer zu erwerben: unser Ausblick
Die Finanzierung ist günstig: Die SNB beliess ihren Leitzins am 24. September bei null, und der 10-jährige Festhypothekarsatz lag Ende Juni bei 1.77% (Comparis); rund 42% der neuen Verträge wurden auf zehn Jahre fixiert. Billiges Geld schliesst die Lücke zwischen Preisen und Löhnen jedoch nicht (siehe Grafik «Löhne, Kaufpreise und Mieten» weiter oben).
Der Engpass ist der Zugang. Die Banken rechnen mit einem kalkulatorischen Zins von 5%, fast dem Dreifachen des heutigen 10-Jahres-Satzes, und verlangen 20% Eigenkapital: Beide Hürden wachsen mit den Preisen, die seit 2016 schneller gestiegen sind als die Löhne. Viele Erstkäufer finanzieren am Limit: Ihre mediane Belehnung lag bei Resolve im zweiten Quartal bei 79.3%, bei einer Obergrenze von 80%. Die Risikoindikatoren steigen, ohne zu alarmieren: UBS hob ihren Blasenindex auf 0.72 («moderat»).
Seit 2016 hat sich Kaufen gegenüber Mieten verteuert: Die Kaufpreise stiegen mehr als doppelt so stark wie die Mieten (+31% gegenüber +14%). Für Haushalte, die zwischen beidem abwägen, ist Mieten relativ günstiger geworden; das begrenzt aus unserer Sicht, wie weit die Nachfrage von Erstkäufern die Preise treiben kann.
Zwei regulatorische Termine zählen. Der Eigenmietwert fällt am 1. Januar 2029 weg: Wir erwarten, dass Eigentümer Renovationen vorziehen, solange der Unterhalt noch abzugsfähig ist. Die Lex Koller könnte verschärft werden: Der Nationalrat unterstützte am 22. September eine Rückkehr zu den Regeln von 1985; der Ständerat dürfte sich widersetzen, doch für die ausländische Nachfrage ist die Richtung restriktiv.
Für 2026 erwarten wir neu rund +3.5% für Wohnungen, über unserer Spanne von +2.5% bis +3.0%, und rund +3.0% für Häuser, an deren oberem Ende. Käufer: Die günstigeren Städte bieten den grössten Spielraum bei der Tragbarkeit, und lange Festhypotheken bleiben günstig. Verkäufer: Die Preise halten, doch die Vermarktung dauert länger; ambitionierte Preise kosten Zeit. Investoren: Bei stagnierenden Mieten entscheiden Lage und weitere Preissteigerungen.
Entwicklung der Immobilienpreise im Verhältnis zur Inflation seit 2010
Wie viel ist meine Immobilie wert?
Ob Verkauf, Kauf oder Vermietung – eine erste, unverbindliche Marktwertschätzung schafft Klarheit.
Kantone: Entwicklung der Preise für Wohnungen und Häuser
Wohnungen
Häuser
Agglomerationen: Entwicklung der Preise für Wohnungen und Häuser
Wohnungen
Häuser
Zusätzliche Informationen
Pressekontakt
- press@realadvisor.com
- +41 (0) 22 552 46 46
RealAdvisor SA
Rte de Saint-Julien 198,
CH-1228 Plan-les-Ouates
RealAdvisor AG
Hönggerstrasse 65
CH-8037 Zürich

 Suisse
 España
 France
 Italia
 Belgique / België
 Česko
 Deutschland
 Nederland
 Österreich
 Polska
 Portugal
 United Kingdom

