
Evoluzione annua dei prezzi immobiliari al 30 settembre 2026
Prezzo medio di appartamenti e case al m²
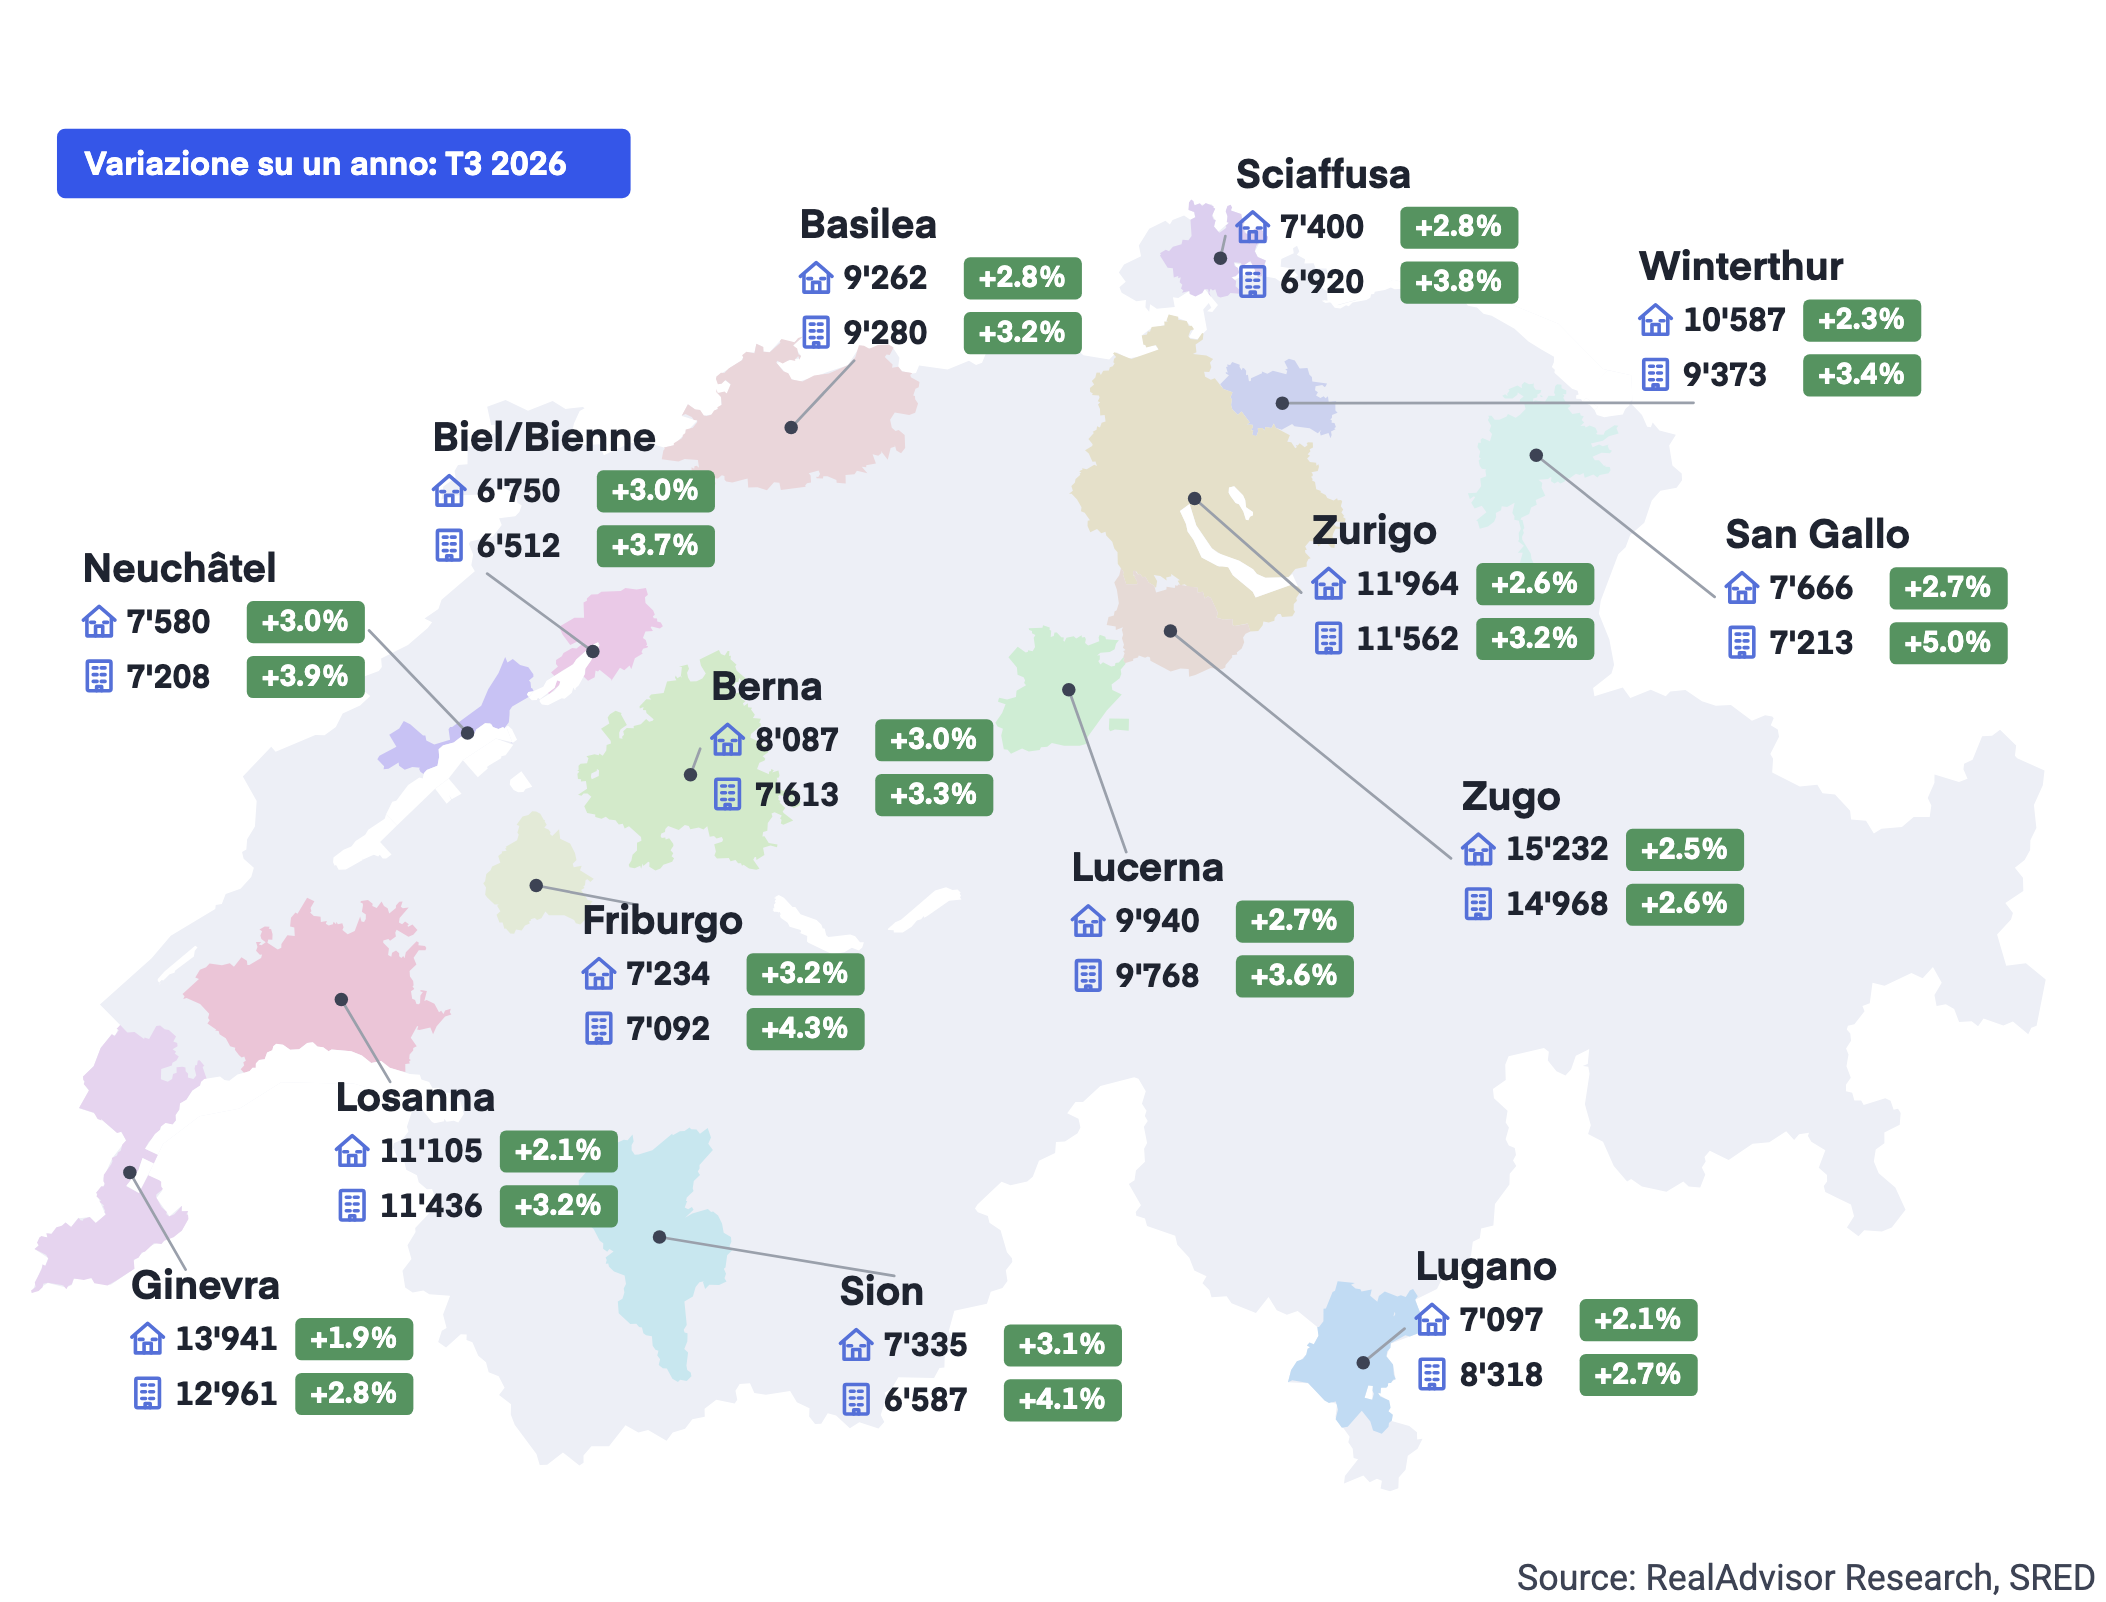
T3 2026: Variazione annua in 15 grandi agglomerazioni
Lo slancio passa alle città più accessibili
I prezzi degli appartamenti sono saliti del +1.0% nel terzo trimestre e del +3.4% su dodici mesi, davanti alle case unifamiliari (+0.8% e +2.9%). Tutte le quindici agglomerazioni e tutti i ventisei cantoni sono in crescita su base annua, ma lo slancio si è spostato. Per un decennio Zugo e Zurigo hanno dettato il ritmo; negli ultimi dodici mesi gli appartamenti sono cresciuti di più nelle città più accessibili: San Gallo (+5.0%), Friburgo (+4.3%) e Sion (+4.1%). Lugano (+2.7%) e Zugo (+2.6%) chiudono la classifica.
Nota metodologica: il nostro modello svizzero dei prezzi è stato ricalibrato in questo trimestre. I livelli di prezzo non sono confrontabili con quelli pubblicati nelle edizioni precedenti; tutti i dati del T3 2026 di questo rapporto sono calcolati sulla nuova base.
La crescita segue la sostenibilità
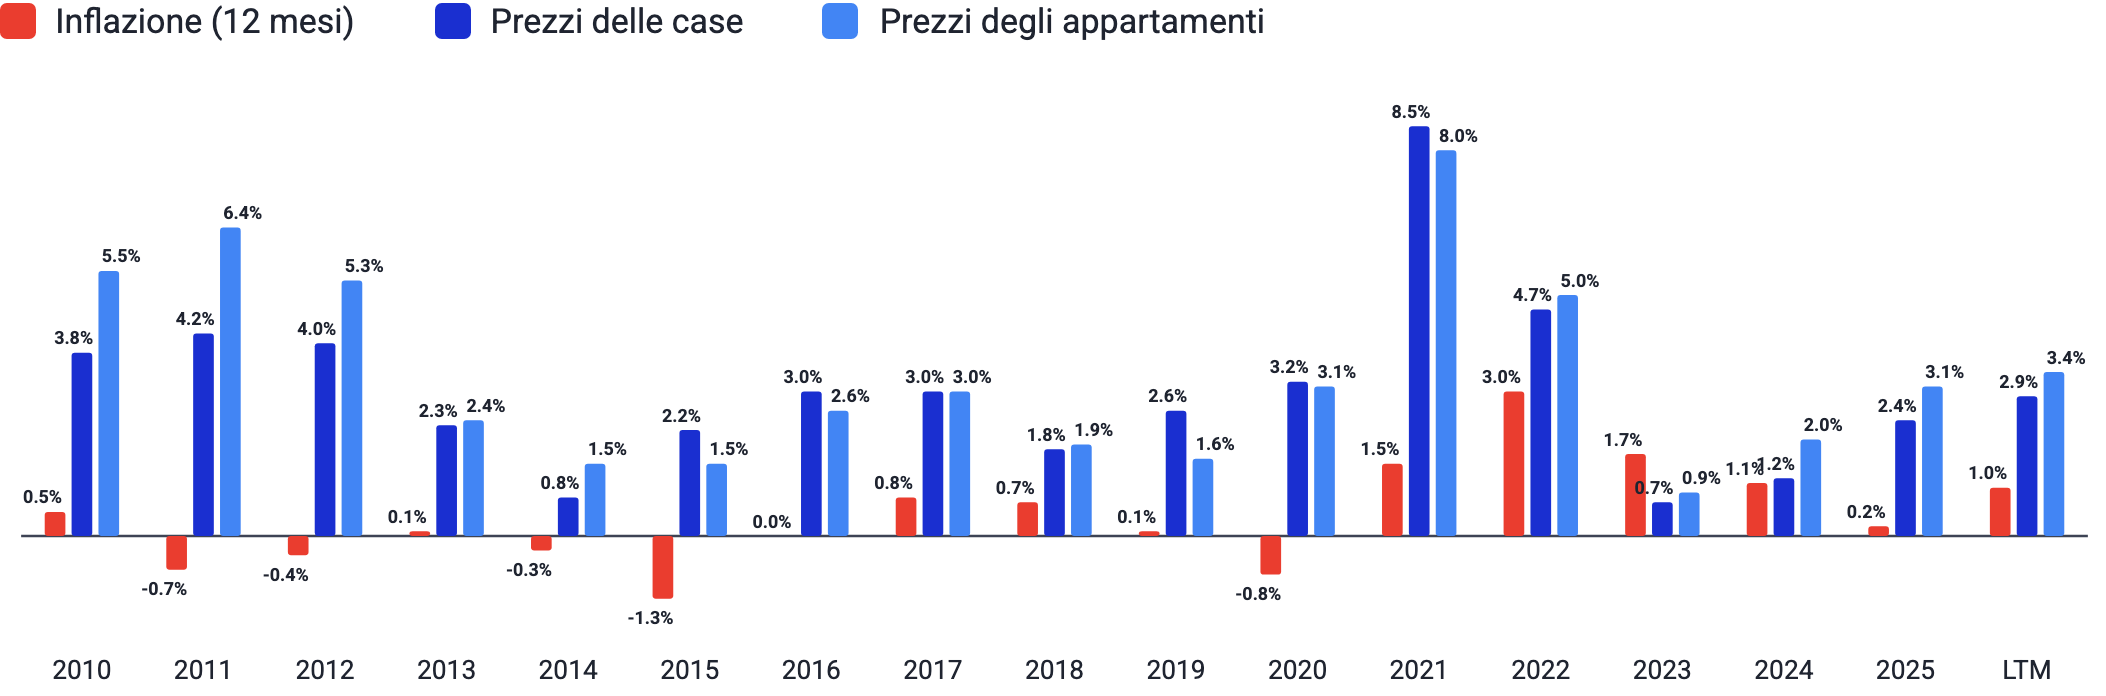
Su dodici mesi gli appartamenti sono saliti del +3.4% e le case unifamiliari del +2.9%, nettamente più dei prezzi al consumo (+1.0% a settembre, UST). Sul lungo periodo il divario è ancora più netto. Dal 2016 al 2025 il nostro indice nazionale è salito del +31%, gli affitti del +14% e i salari nominali del +9% (UST): i prezzi di acquisto sono cresciuti oltre tre volte più in fretta dei salari, gli affitti molto meno. Le ultime variazioni annue allargano il divario nel 2026 (+36%, +15%, +11%). A cambiare è l’origine della crescita.
Il mercato si è spostato. Le cinque agglomerazioni più accessibili per gli appartamenti (Biel/Bienne, Sion, Sciaffusa, Friburgo, Neuchâtel; da 6 510 a 7 210 CHF/m²) hanno guadagnato in media il +4.0% su dodici mesi, le cinque più care (Zugo, Ginevra, Zurigo, Losanna, Lucerna) il +3.1%. Il divario è inferiore a un punto, ma va in senso opposto al decennio: su dieci anni i centri cari sono saliti del +44%, guidati da Zugo (+57.4%) e Zurigo (+49.4%), le cinque meno care del +34%.
Quanto vale la mia casa?
Inserisci il tuo indirizzo e clicca sul pulsante per accedere allo strumento di valutazione di RealAdvisor.
Nella nostra lettura, a fare la selezione è il test di sostenibilità delle banche più che i gusti. Con i prezzi che corrono più dei salari, il test frena prima dove i prezzi sono più alti, e la domanda sembra seguire i conti che tornano ancora. Il prezzo non spiega tutto: Berna, a 7 610 CHF/m², è salita del +3.3%, meno delle cinque meno care.
Le case unifamiliari disegnano la stessa mappa a un ritmo più dolce. Friburgo (+3.2%) guida le quindici agglomerazioni, seguita da Sion (+3.1%) e da Neuchâtel, Berna e Biel/Bienne (+3.0% ciascuna). Losanna e Lugano (+2.1% ciascuna) e Ginevra (+1.9%) chiudono la classifica.
Tra i cantoni guidano i mercati più piccoli e meno cari. Gli appartamenti sono saliti di più a Glarona (+4.9%), poi a Soletta (+4.6%), Friburgo (+4.4%), San Gallo e in Appenzello Esterno (+4.3% ciascuno), le case a Glarona (+4.0%) e Soletta (+3.5%). Diversi si trovano a distanza da pendolare da Zurigo, Berna o Basilea, a una frazione dei loro prezzi.
L’eccezione resta il Ticino: +1.7% per le case su un anno, il dato più debole di tutti i cantoni, e +13%-15% su dieci anni contro il +34%-37% nazionale. Il terzo trimestre porta un timido segnale di ripresa: Lugano registra il rialzo più forte per le case (+1.1%) e il secondo a pari merito per gli appartamenti (+1.2%) tra le quindici agglomerazioni. Un trimestre non fa una tendenza.
Salari, prezzi di acquisto e affitti, 2016-2026 (indice 2016 = 100)
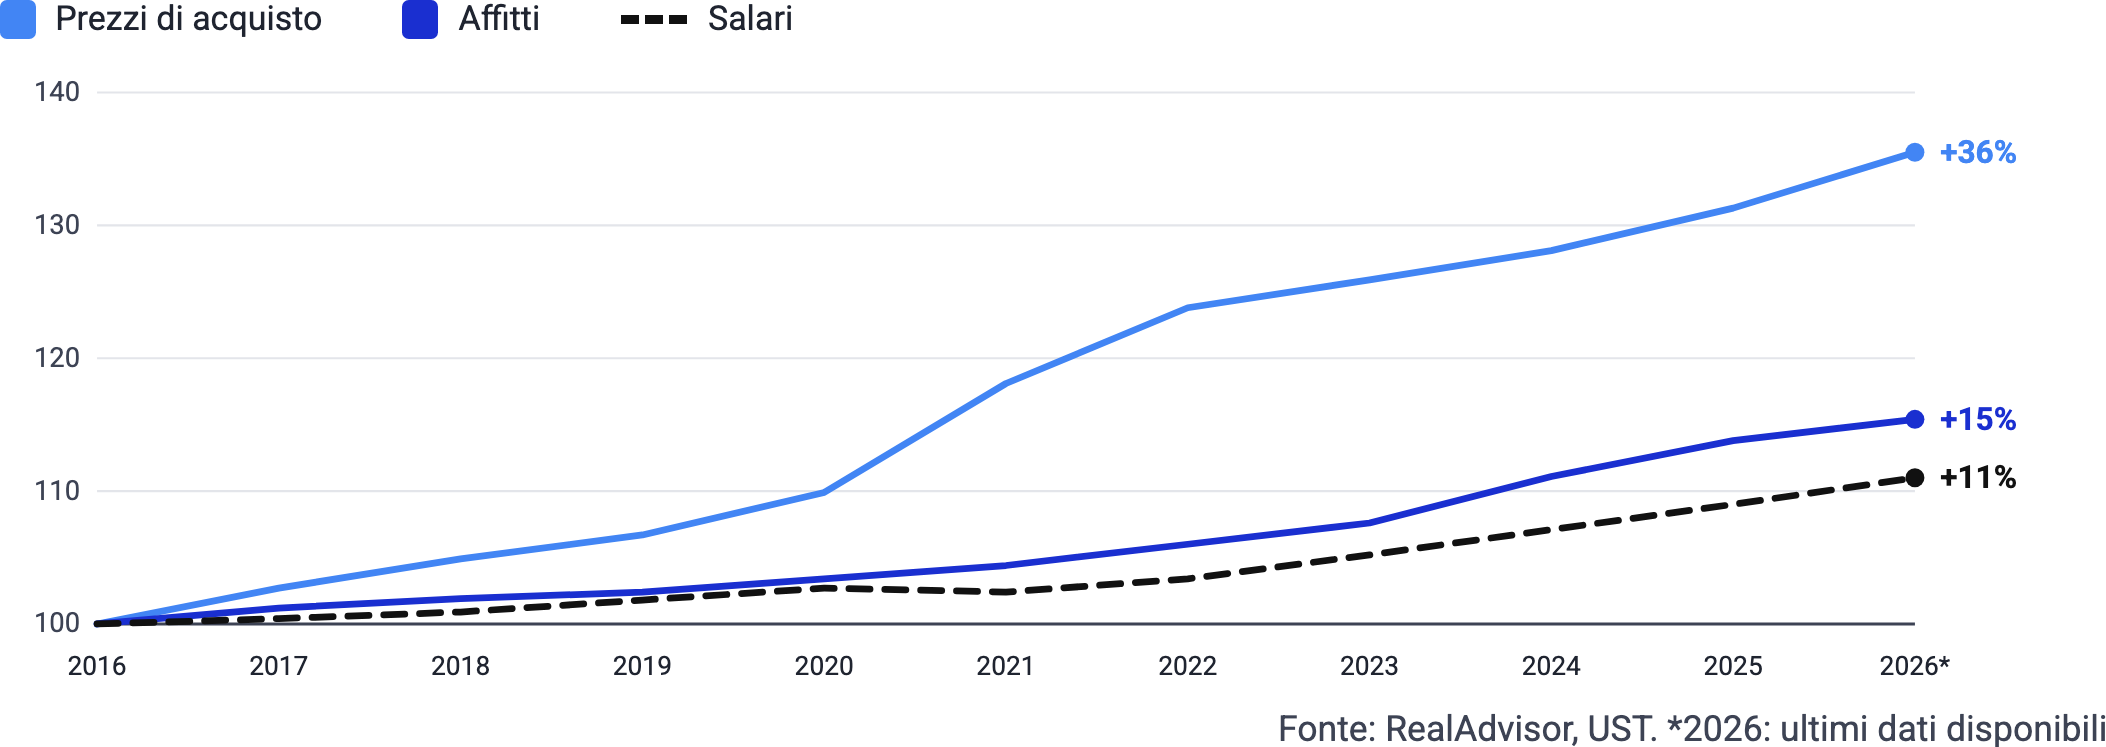
Fonte: RealAdvisor, UST. *2026: ultimi dati disponibili
Meno mutui, prezzi più alti
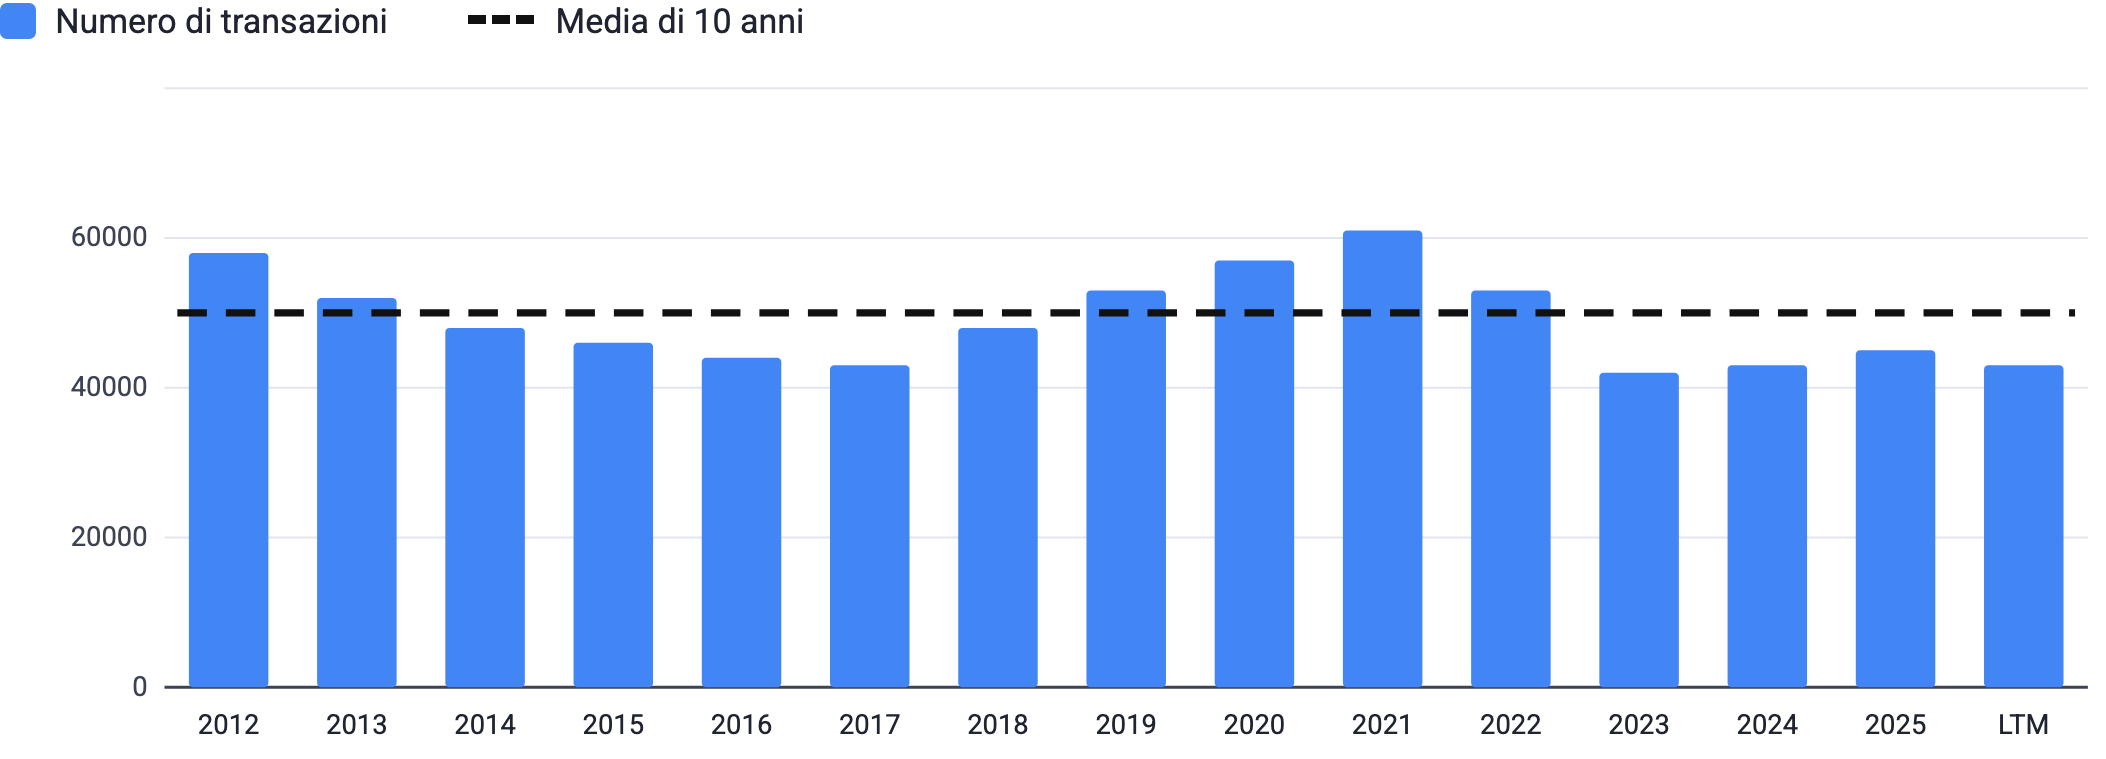
Le transazioni tornano a rallentare. Secondo la nostra stima, circa 43 000 vendite negli ultimi dodici mesi a fine settembre (-4%), dopo le 45 000 del 2025 (+5%), ancora sotto la media decennale di circa 50 000. I registri ufficiali vanno nella stessa direzione: a Ginevra, nel secondo trimestre sono state registrate 668 transazioni, il 12.8% in meno di un anno prima (OCSTAT).
Il credito ipotecario non cresce. Secondo l’intermediario Resolve, nel secondo trimestre sono stati concessi 22 130 nuovi mutui abitativi (20.2 miliardi di CHF): più che nel primo, per effetto stagionale, ma il 3.9% in meno rispetto a un anno prima, e il 5.1% in meno in volume. L’abitazione primaria rappresenta il 63% del mercato; il volume sugli immobili da reddito è calato del 6.7% su base annua. I prezzi salgono mentre il nuovo credito si contrae: nella nostra lettura è la scarsità, non il denaro a buon mercato, a fissare il prezzo.
Raiffeisen segnala tempi di vendita più lunghi e un po’ meno acquisti finanziati. Il nostro indice non mostra ancora un rallentamento: i prezzi degli appartamenti sono saliti di circa l’1% in ciascuno degli ultimi due trimestri, più rapidamente che nel 2025. Non vediamo segnali di inversione.
Sul fronte dell’offerta, il miglioramento resta sulla carta. Le licenze edilizie sono tornate a crescere dal 2024 (UFAB), ma le abitazioni completate sono scese a 39 638 nel 2024 (-15.2%, UST) e sono rimaste stabili nel 2025 secondo i dati provvisori. Visti i tempi tra permesso e consegna, le abitazioni aggiuntive dovrebbero arrivare nel 2027-2028; l’indice della costruzione della Società Svizzera degli Impresari-Costruttori (T3 2026) vede l’edilizia abitativa restare elevata, in lieve calo fino a metà 2027.
Intanto l’offerta si restringe ancora: al 1° giugno solo lo 0.93% delle abitazioni era sfitto (UST), circa 45 500 unità, il sesto calo consecutivo e il primo dato sotto l’1% da oltre un decennio. Zugo (0.20%) e Ginevra (0.31%) sono vicine allo zero. L’immigrazione netta ha rallentato nel primo semestre (29 900, -12.5%), allentando la pressione senza invertirla.
Gli affitti non sostengono più gli investitori: il tasso di riferimento che regola gli adeguamenti dei canoni resta fermo all’1.25% (UFAB), mentre i prezzi continuano a salire. I rendimenti lordi si comprimono e i nuovi acquisti da reddito contano sempre più su futuri rialzi dei prezzi: una probabile ragione della prudenza degli investitori privati (Resolve).
Evoluzione del numero di transazioni dal 2012 per anno
Conveniente da possedere, difficile da acquistare: le nostre prospettive
Il finanziamento è conveniente: la BNS ha mantenuto il tasso guida a zero il 24 settembre e il tasso fisso a 10 anni si attestava all’1.77% a fine giugno (Comparis), con circa il 42% dei nuovi contratti bloccati su dieci anni. Il denaro a buon mercato, però, non colma il divario tra prezzi e salari illustrato nel grafico «Salari, prezzi di acquisto e affitti» più in alto.
Il collo di bottiglia è l’accesso. Il test delle banche calcola l’ipoteca a un tasso teorico del 5%, quasi il triplo dell’attuale tasso a 10 anni, e richiede il 20% di fondi propri: due ostacoli che crescono con i prezzi, saliti più dei salari dal 2016. Molti primi acquirenti finanziano al limite: presso Resolve il loro grado di finanziamento mediano era del 79.3% nel secondo trimestre, con un tetto dell’80%. Gli indicatori di rischio salgono senza allarmare: UBS ha alzato il suo indice di bolla a 0.72 («moderato»).
Dal 2016 comprare è diventato più caro rispetto ad affittare: i prezzi di acquisto sono cresciuti più del doppio degli affitti (+31% contro +14%). Per le famiglie che valutano le due opzioni, l’affitto è diventato relativamente più conveniente, il che a nostro avviso limita la spinta che la domanda dei primi acquirenti può esercitare sui prezzi.
Contano due scadenze normative. Il valore locativo sparisce il 1° gennaio 2029: ci aspettiamo che i proprietari anticipino le ristrutturazioni finché la manutenzione resta deducibile. La Lex Koller potrebbe inasprirsi: il 22 settembre il Consiglio nazionale ha sostenuto un ritorno alle regole del 1985; il Consiglio degli Stati dovrebbe opporsi, ma la direzione è restrittiva per la domanda estera.
Per il 2026 prevediamo ora una crescita di circa il +3.5% per gli appartamenti, sopra la nostra forchetta da +2.5% a +3.0%, e di circa il +3.0% per le case, nella sua parte alta. Acquirenti: le città più accessibili offrono più margine rispetto al test di sostenibilità, e i tassi fissi lunghi restano convenienti. Venditori: i prezzi tengono, ma i tempi si allungano; un prezzo ambizioso costa tempo. Investitori: con affitti stabili, il rendimento dipende dalla posizione e da futuri rialzi.
Evoluzione dei prezzi delle case rispetto all’inflazione dal 2010
Quanto vale la mia casa?
Inserisci il tuo indirizzo e clicca sul pulsante per accedere allo strumento di valutazione di RealAdvisor.
Cantoni: l’evoluzione dei prezzi di case e appartamenti
Appartamenti
Case
Città: l’evoluzione dei prezzi di case e appartamenti
Appartamenti
Case
Maggiori informazioni
- Valutazione immobiliare online
- Consulta i prezzi delle proprietà
- Scarica la versione completa del barometro
Contatti Stampa
- press@realadvisor.com
- +41 (0) 22 552 46 46
RealAdvisor SA
Rte de Saint-Julien 198,
CH-1228 Plan-les-Ouates
RealAdvisor AG
Hönggerstrasse 65
CH-8037 Zürich

 Suisse
 España
 France
 Italia
 Belgique / België
 Česko
 Deutschland
 Nederland
 Österreich
 Polska
 Portugal
 United Kingdom

